Domain hartkapsel.de kaufen?
Wir ziehen mit dem Projekt
hartkapsel.de um.
Sind Sie am Kauf der Domain
hartkapsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hartkapsel.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Der Wirkstoff Methylphenidat. Gesellschaftliche Verwendung und Verbreitung als Medikament und Leistungsdroge, Taschenbuch von Lisa Charlotte Hartmann,Der Wirkstoff Methylphenidat. Gesellschaftliche Verwendung Und Verbreitung Als Medikament Und Leistungsdroge, Taschenbuch Von Lisa Charlotte Hartmann, Grin, 978-3-346-81656-6, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinische PharmazieKlinische Pharmazie , Zukunftsweisende Pharmazie Die Klinische Pharmazie hat sich in Wissenschaft und Praxis unübersehbar als pharmazeutisches Kernfach etabliert. Immer mehr Studien zeigen, dass die von Apothekern entwickelten Dienstleistungen Medikationsanalyse und Medikationsmanagement die Arzneitherapie effektiver und sicherer machen. Gesetzlich Versicherte haben jetzt Anspruch auf einen Medikationsplan und die Öffentlichkeit nimmt mittlerweile die Risiken einer Polymedikation deutlich stärker wahr. Die 4. Auflage greift die zukunftsweisenden Themen Medikationsanalyse und Medikationsmanagement an vielen Stellen auf. Darüber hinaus berücksichtigt sie die aktuellen Entwicklungen mit neuen Kapiteln u.a. zu Arzneimitteltherapiesicherheit Therapieindividualisierung Palliativpharmazie Prävention Die in Lehre, Forschung und Praxis tätigen Autoren vermitteln Pharmaziestudierenden und Apothekern das Wissen und die Kompetenzen, die dringend gebraucht werden, damit jeder Patient eine optimale Arzneitherapie erhält. , Sonstige > Autopflege & Aufbereitung , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170310, Produktform: Leinen, Redaktion: Jaehde, Ulrich~Radziwill, Roland~Kloft, Charlotte, Auflage: 17004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 579, Abbildungen: 172 farbige Abbildungen, 179 farbige Tabellen, 105 mathematische Formeln, Keyword: Arzneimitteltherapiesicherheit; Medikationsanalyse; Medikationsmanagement; Medikationsplan; Polymedikation; Therapieindividualisierung, Fachschema: Apotheke - Apotheker~Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin~Krankenpflege~Pflege / Krankenpflege~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Medizin, allgemein~Pharmakologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVIII, Seitenanzahl: 579, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 277, Breite: 202, Höhe: 33, Gewicht: 1659, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783804725904 9783804719392 9783804716216 9783769223538 9783437258503 9783774106420, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41832286,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter



-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
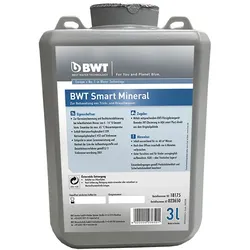
BWT Wirkstoff Smart Mineral Hybrid, 3 L nur für BWT Perla hybrid mit DosierungBWT Smart Mineral 3 Liter Fabrikat BWT BWT Smart Mineral ist zur Behandlung von Trink- und Brauchwasser bestimmt, speziell für den Einsatz nach Weich- wasseranlagen (teilenthärtetes Wasser durch Ionenaustausch) im Härtebereich 4-14 Grad d. Gesamthärte bzw. Summe Erdalkalien 0,7 - 2,5 mol/cbm und maximal 14 Grad d Karbonathärte. Einsetzbar bis max. 65 Grad Wassertemperatur. Das Produkt minimiert die Korrosivität des Wasser auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Es bewirkt weiterhin eine Resthärtestabilisierung. Die Dosierung von BWT Smart Plus erfolgt mit der speziellen BWT Perl- wasseranlage (AQA smart Plus) direkt aus dem Originalgebinde. Lieferung nur im Umkarton mit 4 x 3 L Bestell-Nr.: 18175E64,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Der Wirkstoff Methylphenidat. Gesellschaftliche Verwendung und Verbreitung als Medikament und Leistungsdroge, Taschenbuch von Lisa Charlotte Hartmann,Der Wirkstoff Methylphenidat. Gesellschaftliche Verwendung Und Verbreitung Als Medikament Und Leistungsdroge, Taschenbuch Von Lisa Charlotte Hartmann, Grin, 978-3-346-81656-6, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinische PharmazieKlinische Pharmazie , Zukunftsweisende Pharmazie Die Klinische Pharmazie hat sich in Wissenschaft und Praxis unübersehbar als pharmazeutisches Kernfach etabliert. Immer mehr Studien zeigen, dass die von Apothekern entwickelten Dienstleistungen Medikationsanalyse und Medikationsmanagement die Arzneitherapie effektiver und sicherer machen. Gesetzlich Versicherte haben jetzt Anspruch auf einen Medikationsplan und die Öffentlichkeit nimmt mittlerweile die Risiken einer Polymedikation deutlich stärker wahr. Die 4. Auflage greift die zukunftsweisenden Themen Medikationsanalyse und Medikationsmanagement an vielen Stellen auf. Darüber hinaus berücksichtigt sie die aktuellen Entwicklungen mit neuen Kapiteln u.a. zu Arzneimitteltherapiesicherheit Therapieindividualisierung Palliativpharmazie Prävention Die in Lehre, Forschung und Praxis tätigen Autoren vermitteln Pharmaziestudierenden und Apothekern das Wissen und die Kompetenzen, die dringend gebraucht werden, damit jeder Patient eine optimale Arzneitherapie erhält. , Sonstige > Autopflege & Aufbereitung , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170310, Produktform: Leinen, Redaktion: Jaehde, Ulrich~Radziwill, Roland~Kloft, Charlotte, Auflage: 17004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 579, Abbildungen: 172 farbige Abbildungen, 179 farbige Tabellen, 105 mathematische Formeln, Keyword: Arzneimitteltherapiesicherheit; Medikationsanalyse; Medikationsmanagement; Medikationsplan; Polymedikation; Therapieindividualisierung, Fachschema: Apotheke - Apotheker~Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin~Krankenpflege~Pflege / Krankenpflege~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Medizin, allgemein~Pharmakologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVIII, Seitenanzahl: 579, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 277, Breite: 202, Höhe: 33, Gewicht: 1659, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783804725904 9783804719392 9783804716216 9783769223538 9783437258503 9783774106420, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41832286,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
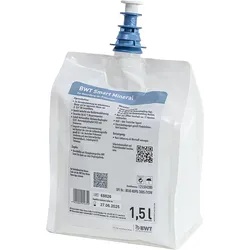
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
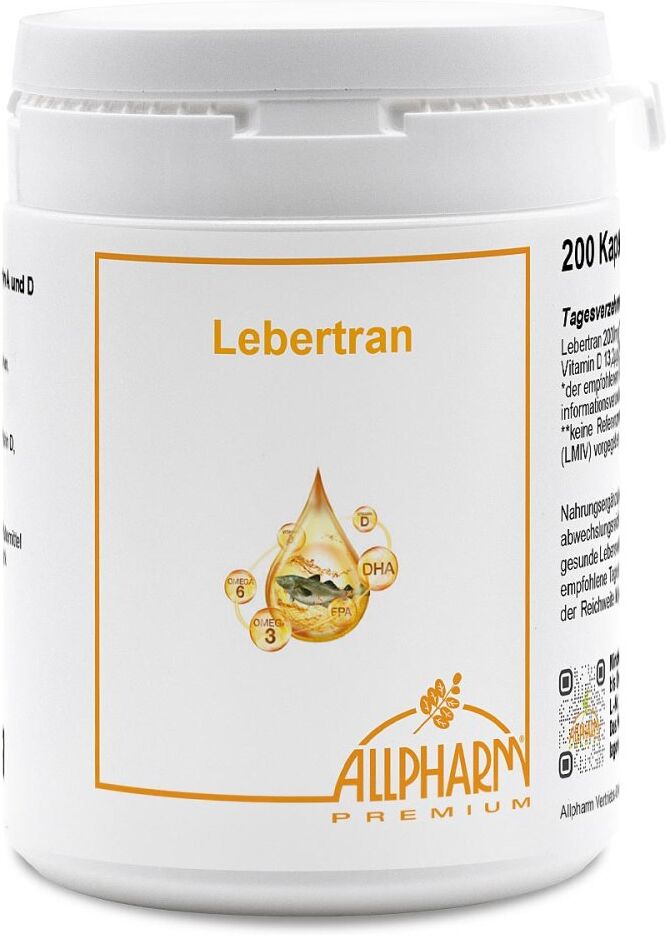
Gelatine LebertranAnwendungsgebiet von Gelatine LebertranLebertran bietet viele Vorteile für die Gesundheit. Neben reichlich Vitamin A und Vitamin D enthält Lebertran auch mehrfach ungesättigte Fettsäuren. Der Ersatz gesättigter Fettsäuren durch mehrfach ungesättigte Fettsäuren in der Ernährung trägt zur Aufrechterhaltung eines normalen Cholesterinspiegels im Blut bei. Vitamin A ist für die Gesunderhaltung der Haut und Schleimhäute, zum Erhalt einer guten Sehkraft, für den Eisenstoffwechsel und für ein gesundes, starkes Immunsystem von großer Bedeutung. Vitamin D trägt zur Einlagerung von Calcium und Phosphor in das Knochengewebe bei und kann so beim Aufbau und Erhalt von starken, gesunden Knochen und Zähnen helfen. Wirkstoffe / Inhaltsstoffe / ZutatenLebertran aus Fisch (69,9%) Gelatine Feuchthaltemittel: Glycerin Antioxidations- mittel: stark tocopherolhaltige Extrakte. Nährtstoffe pro Verzehrempfehlung (4 Kapseln/Tag) % (Deckung Tagesbebedarf *) Vitamin A 1005,2µg RE 126% Vitamin D 8,4 µg 167% EPA 120 mg ** DHA 170 mg ** *) nach EU-RL (RDA) **) keine EU-Zufuhrempfehlung vorliegendGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.Dosierung2x täglich 2 Kapseln mit reichlich Flüssigkeit einnehmen.HinweiseDie empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Gelatine Lebertran können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,25 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.